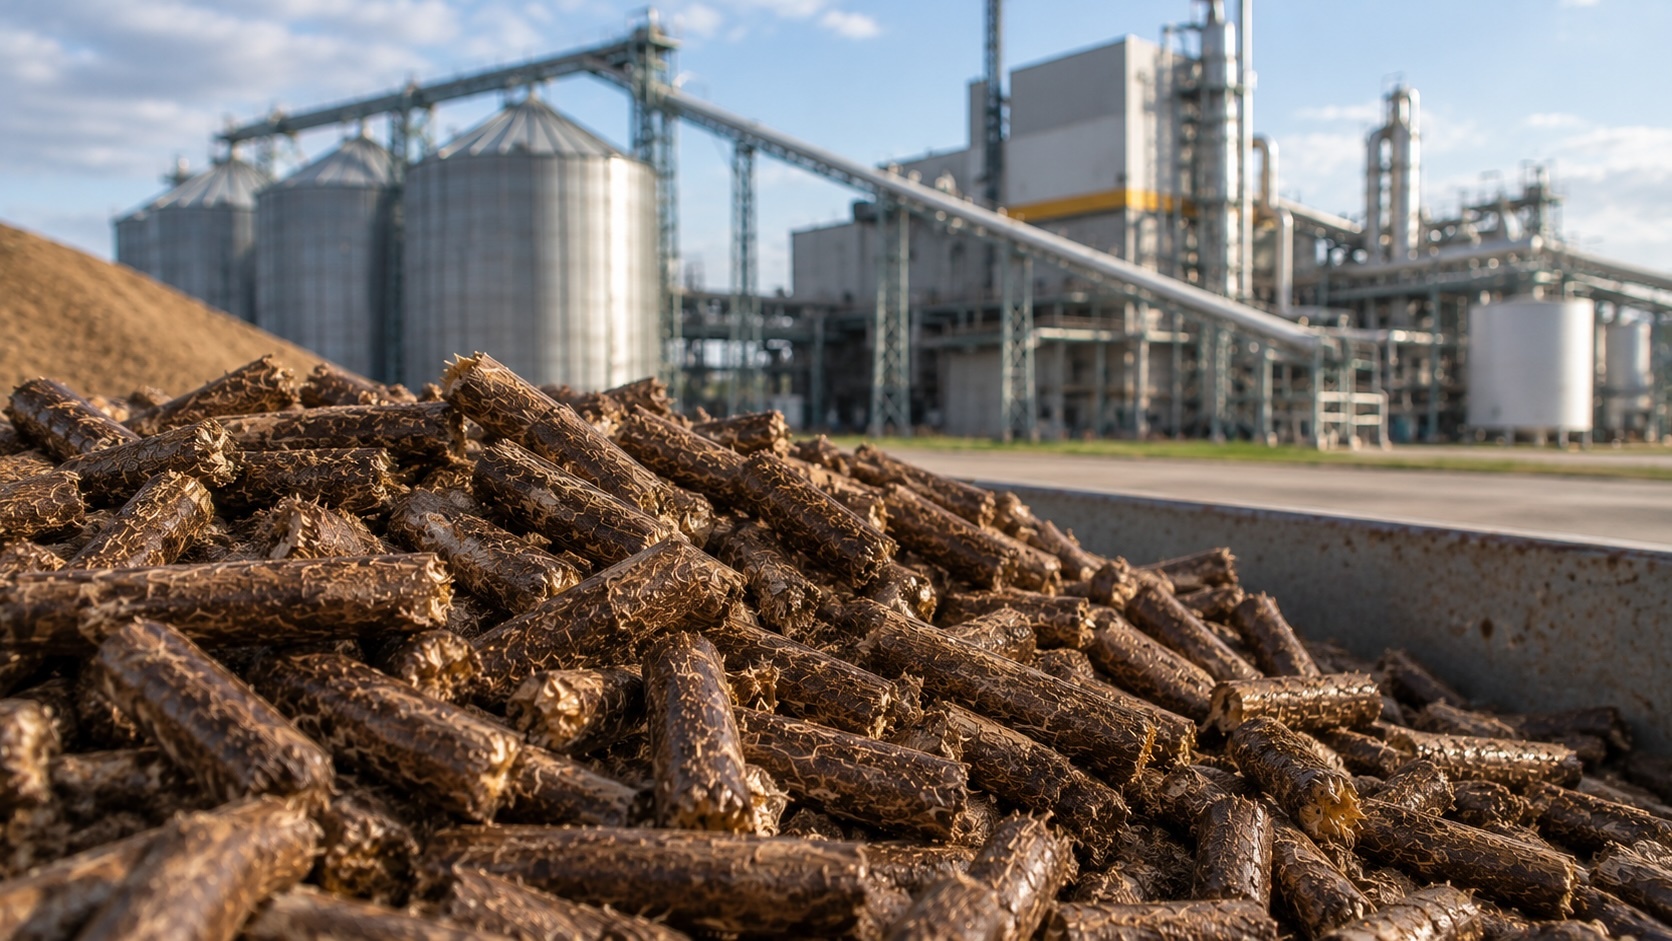
Коротко: экспорт казахстанских пеллет из подсолнечной лузги за январь–сентябрь 2026 года вырос в 3,56 раза и достиг 63,2 тыс. тонн. Якорный рынок — Польша, а отрасль видит потенциал до 250 тыс. тонн в год. Для европейских энергокомпаний это новый источник аграрной биомассы, для казахстанских переработчиков — способ превратить побочный продукт в самостоятельную статью выручки.
От отхода маслозавода к экспортному топливу
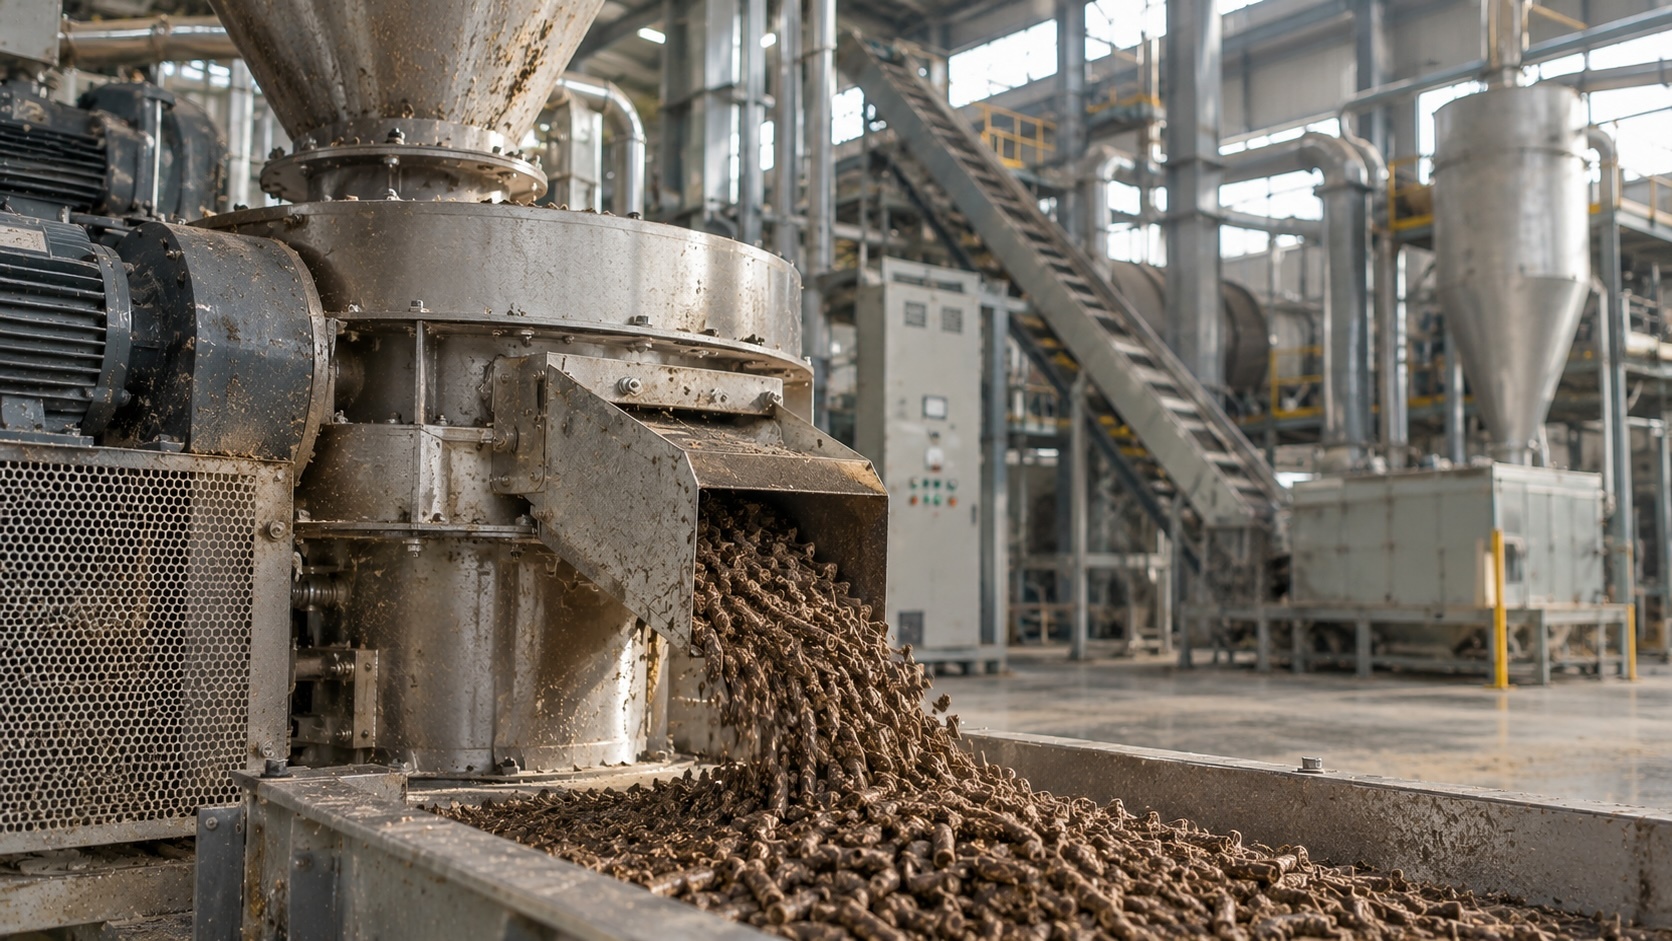
Лузга — это то, что остаётся после переработки семян подсолнечника. По данным отрасли, она составляет 14–18% массы переработанных семян в зависимости от качества сырья. Большинство средних и крупных маслозаводов уже сжигают часть лузги в котлах для получения технологического пара. Излишки можно гранулировать: прессование делает топливо заметно дешевле в хранении и перевозке на большие расстояния.
Это модель циркулярной экономики: сырьё уже есть на заводе и не требует отдельных посевных площадей. Пеллетирование превращает затратную статью в товар, а европейские покупатели получают низкоуглеродное топливо.
Экспортная динамика: из ниши в масштаб
Официальные данные Министерства сельского хозяйства Казахстана, подготовленные на основе статистики Национальной ассоциации переработчиков масличных культур (НАПМК), показывают резкое ускорение:
- 63,2 тыс. тонн отгружено за 9 месяцев 2026 года, это в 3,56 раза больше, чем годом ранее;
- экспортная выручка выросла на 515% до 3,4 млн долларов;
- девятимесячный объём уже почти вдвое превышает 33,4 тыс. тонн, экспортированных за весь 2025 год.
Если разделить выручку на объём, получается средняя экспортная стоимость около 54 долларов за тонну. Это наш собственный расчёт, и он, вероятно, отражает цены франко-завод или у границы, а не цену доставки в Европу. Тем не менее он показывает, насколько тонка маржа производителя и почему логистика и структура контракта определяют экономику каждой поставки.
Польша: опорный рынок спроса
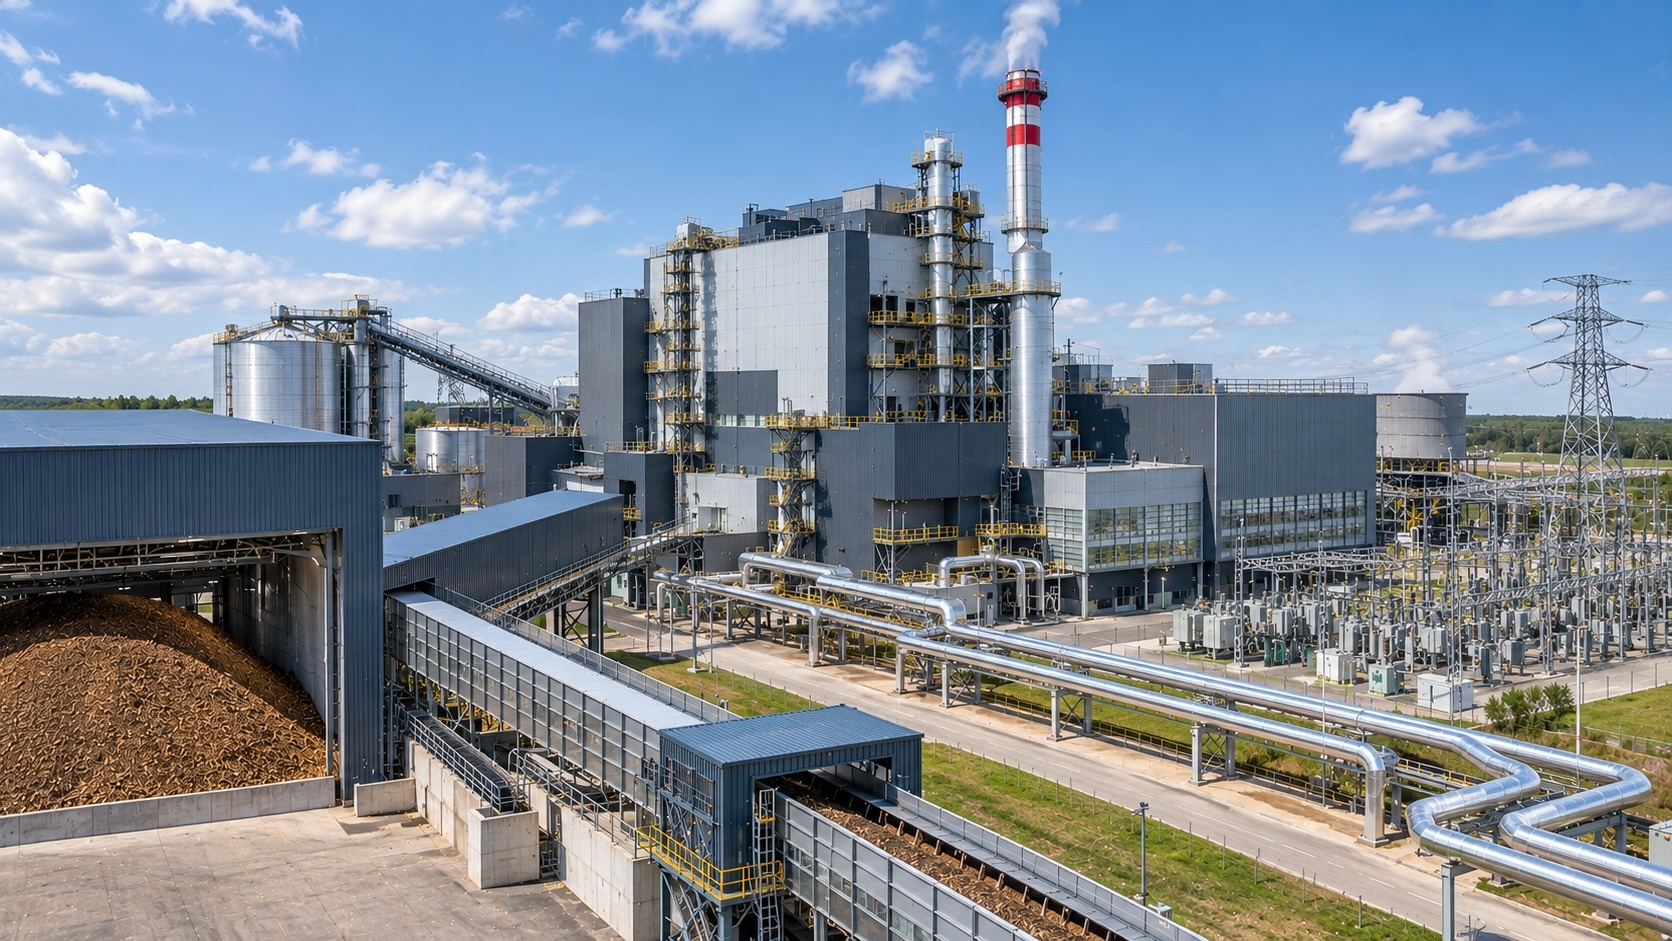
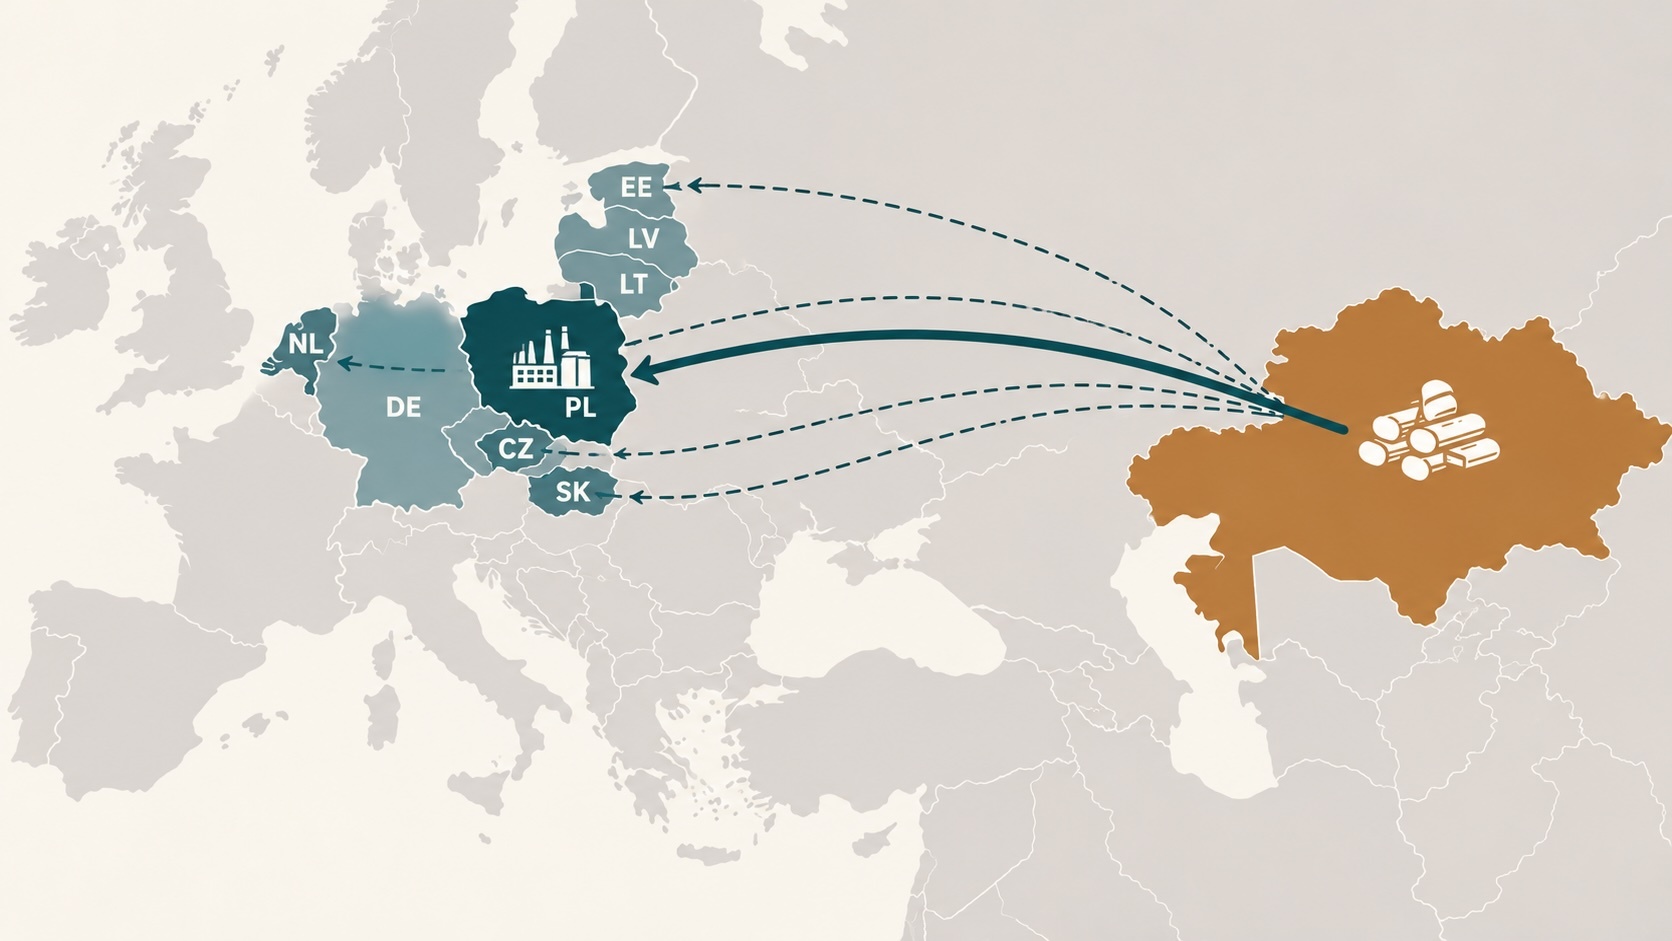
На Польшу пришлось около 98% казахстанских отгрузок пеллет в 2025 году. Разбивку по странам за 2026 год министерство не публиковало. Польские электростанции используют пеллеты как биомассу для выработки энергии, и, по оценке министерства, одна крупная станция может потреблять до 30 тыс. тонн в месяц.
Спрос в Польше поддерживают несколько структурных факторов:
- Растущие потребности в биомассе. По аналитике, которую приводит Industry Europe, спрос Польши на биомассу к 2035 году составит около 6 млн тонн в год, а импорт агропеллет, включая пеллеты из подсолнечной лузги, уже стал частью рынка.
- Сложившаяся практика сжигания. Сельскохозяйственные остатки, включая лузгу, давно используются в польской энергетике. Научное исследование внешней торговли биомассой Польши показало, что импорт агробиомассы рос быстрее, чем импорт лесной.
- Регуляторное влияние ЕС. Публикации Gramwzielone связывают директиву RED III со снижением порога сертификации биомассовых установок до 7,5 МВт (тепловых) и механизмом освобождения от обязательств по EU ETS для подходящих установок. Согласно правилам EU ETS и RED III, биомасса, используемая при совместном сжигании, может освобождаться от обязанности погашать квоты на выбросы. При этом покупатели обязаны соблюдать требования по устойчивости и документации.
Политический риск при этом реален: спрос на биомассу в Польше исторически зависел от схем поддержки совместного сжигания, и их пересмотр способен резко менять объёмы закупок. Концентрация на одном рынке остаётся главной уязвимостью сектора.
Производственные мощности и сценарий 250 тыс. тонн
Сегодня в Казахстане работают до 10 заводов, которые в сумме выпускают до 10 тыс. тонн пеллет в месяц, почти всё идёт на экспорт. При полной загрузке это около 120 тыс. тонн в год.
Сырьевая база расширяется:
- площадь подсолнечника в 2026 году выросла на 25% до 2,2 млн гектаров, около 90% прироста дали Павлодарская, Костанайская, Акмолинская и Северо-Казахстанская области;
- действующие маслозаводы имеют суммарную годовую мощность переработки 4,4 млн тонн семян;
- правительство ставит цель довести годовой экспорт масел и жиров до 1,5 млрд долларов и войти в четвёрку крупнейших экспортёров подсолнечного масла к 2028 году;
- обсуждаются и новые мощности, в том числе предлагаемый маслоэкстракционный завод за 70 млн долларов мощностью до 3 тыс. тонн семян в сутки.
Оценка НАПМК в 250 тыс. тонн в год в среднесрочной перспективе примерно в 7,5 раза превышает экспорт 2025 года (Times of Central Asia, Trend). Ассоциация не раскрывает методику расчёта, поэтому цифру стоит читать как отраслевой ориентир, а не как прогноз. Для сопоставления: мощности действующих маслозаводов составляют 4,4 млн тонн семян в год, а лузга даёт 14–18% их массы. Значит, теоретический потолок существенно выше, но значительная часть лузги используется на самих заводах как топливо, а предложение семян, по признанию министерства в октябре, пока ограничено. Реализация сценария зависит от расширения посевов, загрузки мощностей и устойчивости спроса на биомассу в Европе.
Где настоящие узкие места
С точки зрения торговли и логистики, пять вопросов отделяют многообещающую статистику от надёжного экспортного канала:
- Стабильность качества. Зольность, влажность, механическая прочность и теплота сгорания должны быть стабильными от партии к партии и подтверждаться сертификатами анализа. Небелые пеллеты горят иначе, чем древесные, и станции настраивают котлы под них.
- Агрегация. Производителей около десятка, и они различаются по размеру, поэтому покупателям нужны консолидированные повторяющиеся объёмы, а не разовые партии.
- Транспорт. Маршрут Казахстан — ЕС даёт главную долю затрат и рисков. Развитие коридоров продолжается: по одной из последних оценок, чтобы превратить Срединный коридор в полноценный экономический коридор, нужно 55 млрд долларов инвестиций.
- Комплаенс. Проверка контрагентов, санкционный скрининг и полный документальный след обязательны для европейских энергокомпаний.
- Диверсификация. Помимо Польши, пеллеты могут найти спрос в других странах ЕС, использующих агробиомассу, что снизит зависимость от одного регуляторного режима.
Oakmont Solutions: от завода до электростанции
Oakmont Solutions работает в структуре UNEX Group как партнёр в B2B-торговле и логистике. Наша модель международной торговли охватывает закупки у производителей, структурирование контрактов, координацию поставок и контроль исполнения на каждом этапе сделки. Мы применяем схемы back-to-back и drop shipment на условиях Incoterms (FCA, EXW, DAP и другие), с процедурами AML/KYC/KYB и санкционным скринингом каждого контрагента.
Для потоков агропеллет это означает практическую поддержку на каждом этапе:
- Сторона производителя: консолидация объёмов нескольких казахстанских заводов и приведение спецификаций в соответствие с требованиями покупателей;
- Сторона покупателя: условия контрактов, документация и графики поставок, согласованные с потребностями европейских станций;
- Логистика: планирование маршрутов и мультимодальная доставка силами нашего логистического подразделения, которое организует автомобильные, железнодорожные и морские перевозки и таможенное оформление. См. также наш обзор приоритетных маршрутов доставки грузов.
Биотехнологические услуги добавляют промышленно-биотехнологический ракурс: работа с агропобочными продуктами и биоэнергетикой в Азии и странах СНГ. Для переработчиков это взгляд на всю цепочку создания стоимости: от обращения с лузгой до гранулирования и дальнейшей переработки.
Масштабирование рынка сбыта
Наши приоритеты по расширению рынка за пределы одного направления:
- Сформировать пул проверенных поставщиков среди казахстанских маслозаводов с подтверждённой историей качества;
- Выйти в новые сегменты покупателей в ЕС: энергокомпании, операторы ТЭЦ и теплоснабжающие компании с установками, способными работать на агробиомассе;
- Перейти к долгосрочным контрактам с индексируемой ценой вместо разовых сделок;
- Стандартизировать документацию (сертификаты анализа, происхождения и устойчивости), чтобы партии быстрее проходили границу, а покупатели уверенно их проверяли;
- Оптимизировать доставку за счёт консолидированных отгрузок и диверсификации коридоров.
Перспективы
Направление понятно. У Казахстана растущая база семян, действующие перерабатывающие мощности и побочный продукт, который нужен европейским станциям. Сценарий в 250 тыс. тонн зависит от семян, политики и логистики, а не только от спроса. Лучшие позиции займут компании, которые предложат проверенное качество, консолидированные объёмы и прозрачные контракты. Именно они смогут превратить рост экспорта в устойчивую долгосрочную торговлю. О том, куда идёт казахстанское зерно, мы писали в обзоре сезона 2026/27.
Хотите купить или поставить пеллеты из подсолнечной лузги? Свяжитесь с командой Oakmont: assistant@oakmont-solutions.com или через страницу контактов.
